
2026年9月10日,A股上演了教科书级的割裂行情:沪指收盘报3934.40点,仅微跌0.43%,但背后是超4500只个股下跌,而银行板块42只成份股全部收红,板块涨幅1.53%高居全行业第一。
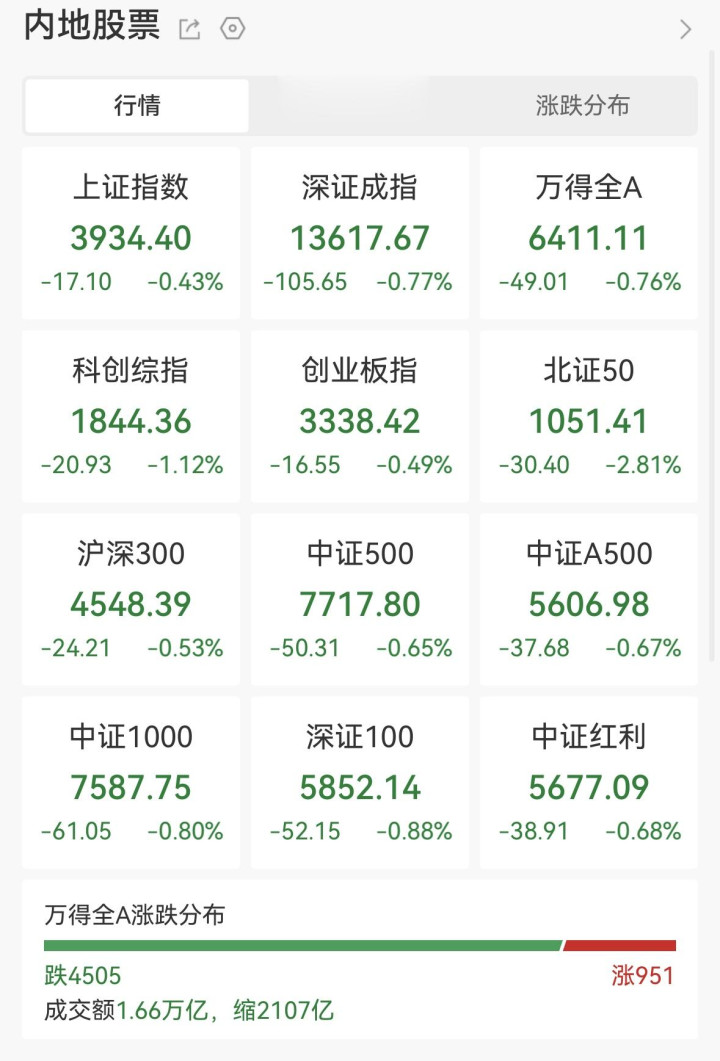
当日A股超四千只个股下跌的行情界面
全市场成交额缩至1.66万亿的年内次低水平,靠银行一股力量就托住了3900点整数关口。
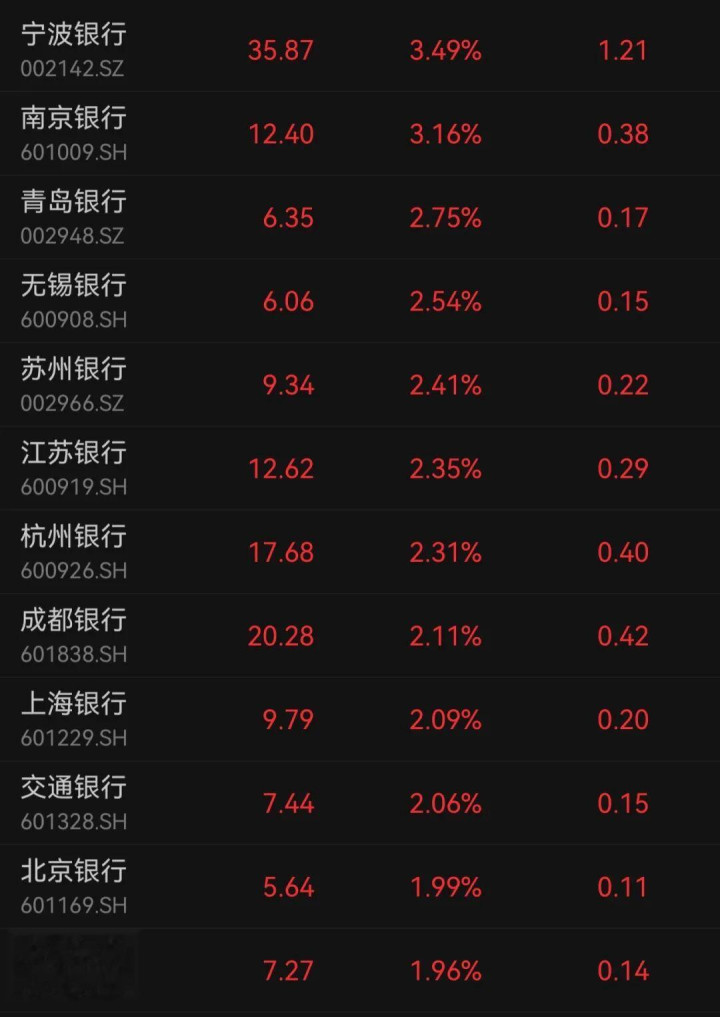
当日多只银行股全线收红上涨
这轮银行股上涨,到底是护盘,还是诱多?结论是:更接近护盘逻辑。护盘侧有完整的政策协同、长线资金提前布局、守住关键点位的明确实据,而诱多侧目前能拿出的多是局部盘面异动和基本面隐忧的侧面佐证,至今没有头部机构公开署名说这是一轮诱多行情。
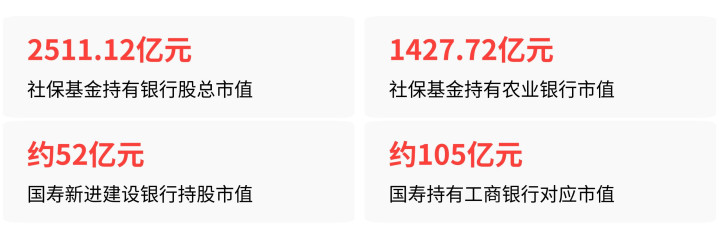
护盘逻辑,三条硬证据互相咬合第一条,长线资金早就蹲在里面了。 截至2026年二季度末,全国社保基金持有银行股市值达2511.12亿元,其中农业银行获持仓1427.72亿元,是社保基金第一大重仓股。
同期,中国人寿传统险账户新进建设银行5.43亿股、持股市值约52亿元,继续增持工商银行2355.86万股,期末持股14.98亿股、对应市值约105亿元。险资和社保,这类长线稳市场资金,在拉升之前就已经重仓压阵。这不是临时起意进来拉一把就跑的资金,而是提前布局的托底买盘。
第二条,政策信号在当天同步释放。 9月10日国新办发布会上,证监会副主席李超明确表态:将持续加强稳市场机制建设,不断壮大市场稳定力量,全力维护资本市场平稳运行。
就在几天前的9月6日,8家中央金融企业合计披露3600亿元增资计划用于补充核心一级资本,大幅提升国有大行风险抵御能力。大盘在4000点关前集体普跌、银行独自扛旗的当天,监管层同步发声稳市场,这不是巧合,是政策协同。 第三条,托底效果直接体现在指数上。 当日全市场超4500只个股下跌,但银行板块主力资金净流入30.73亿元,位列申万一级行业主力净流入第二名。沪指从接近4000点的高位如果当天没有银行这个压舱石,在全市场缩量普跌的环境下,很容易出现指数大幅跳水破位的走势。
最终沪指仅微跌0.43%,守住了3900点整数支撑位。
这三条——长线资金提前蹲守、政策信号同步释放、盘面托底效果明确——恰好对上了A股历史上护盘行情的通用认定标准:有明确国有维稳主体增持、行情前后伴随一揽子政策协同、增持主体以中长期配置为目标、行情启动于极端低位。
诱多论,证据强度明显弱一档诱多论的核心依据主要集中在三点:机构提前撤离迹象、拉高后快速回调的盘面异动、部分银行基本面隐忧。
机构提前撤离的数据确实存在。2026年8月最后一周,银行ETF华宝份额单周大减5.964亿份,说明有机构资金在板块上涨过程中批量赎回套现。华夏银行近10个交易日主力资金累计净流出1.47亿元,北向资金二季度末持股数较上季末下降28.94%。
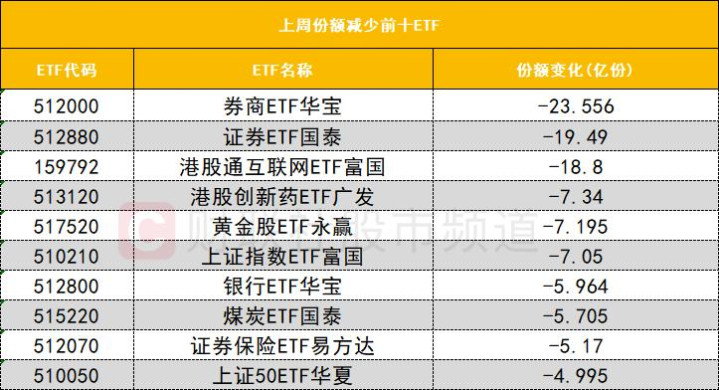
上周份额明显缩减的前十ETF名单
中信银行9月1日盘中拉升至8.98元创历史新高后,1小时内快速回调,收盘8.80元,追高资金当日即浮亏超2%。
但问题在于,这些数据都是局部盘面异动和风险点提示,没有形成完整的因果链条。机构赎回ETF可以解释为调仓,北向资金减仓可以解释为获利了结,中信银行当日冲高回落也没有龙虎榜显示机构集中出货。
更重要的是,截至当前,没有一家头部券商或知名公募基金经理公开署名、明确撰文说本轮银行股就是诱多出货。所有诱多相关的定性判断,目前仅来自自媒体和散户层面的市场讨论,缺乏机构层面的权威支撑。
基本面隐忧也不是没有道理。上半年42家上市银行中,22家净息差较上年末下降,中金公司研报明确指出存款重定价红利将在下半年逐步弱化。华夏银行上半年归母净利润同比大降18.35%,光大银行净利润同比大降。
招联首席经济学家董希淼也公开提示,当前市场尚未充分计入零售信贷不良率上升、房地产和地方债务风险的滞后暴露。但这些隐忧属于“未来可能出问题”的范畴,不等于“现在就是在诱多出货”。
放在历史参照系里看,这次更像前几次护盘过去三年,A股出现过三次全板块破净、银行逆势托举的行情,最终都被定性为护盘或估值修复,没有一次被认定为诱多。
2023年10月,中证银行板块估值处于低位,汇金公告增持四大行,随后买入ETF,行情脉冲约1周,市场定性为政策信号型护盘。2024年9月,板块估值处于相对低位,汇金扩大ETF增持规模,央行搭配股票回购增持再贷款,行情持续2-3周,沪指后续显著上涨,定性为制度化逆周期调节。
2025年10月,板块估值较低,国有大行轮番创新高,农业银行年内涨幅56%,定性为长线资金驱动的红利估值修复。
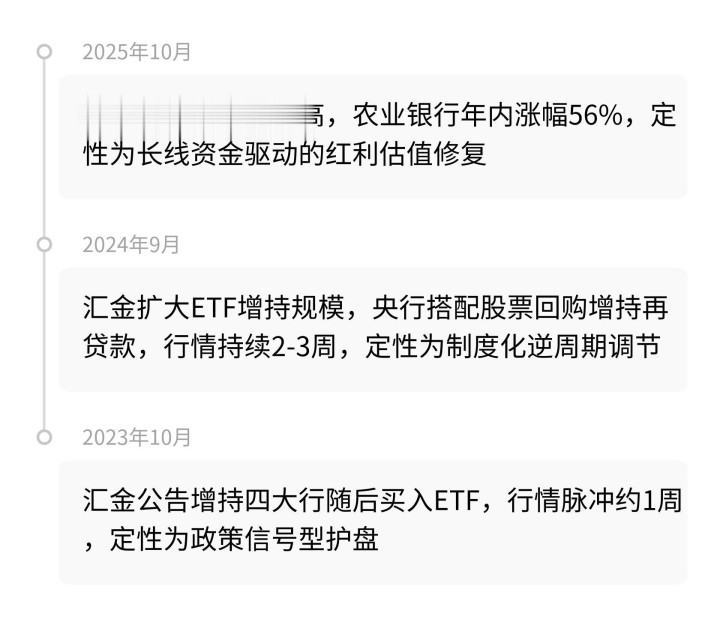
这三轮行情有一个共同特征:启动前全板块破净、估值趴在地板上,启动时伴随国有维稳主体公开增持或政策工具协同,启动后市场主流定性都是护盘或估值修复,没有二次探底后套牢追高散户的恶性走势。
而真正被市场判定为诱多的行情,通用标准要严得多:指数涨但上涨家数不放量、拉抬恰好对准前期密集套牢区、无官方维稳主体背书、存在集中对倒制造虚假交易的操纵痕迹。
本轮行情,第一条部分匹配,后面三条都不成立——没有前高密集套牢盘(反而是在历史低位启动),有明确的政策托底背书,没有发现对倒操纵的公开证据。
对普通投资者意味着什么银行股这类低估值高股息资产,从来不是靠短线追涨赚钱的品种。
本轮行情的核心驱动力,是低利率环境下高股息资产的系统性重估——当前银行板块股息率约4.14%,而十年期国债收益率仅约1.69%,溢价空间显著。险资、社保这类长线资金持续买入,看的是中长期的分红回报和估值修复,而不是一周内的价差。
招联首席经济学家董希淼的判断是,银行股估值方式可能逐渐从单纯的PB估值向股息贴现和类固收定价转变。这意味着,盯住短期波动去追涨杀跌,和这轮行情的底层逻辑本身就是错配的。
同创优配提示:文章来自网络,不代表本站观点。